Inondations, sécheresses, mégafeux : nos certitudes immobilières sont fissurées par dix ans de dérèglement climatique. Un lieu huppé comme le Cap Ferret pourrait un jour devenir invendable. Placer son argent dans sa résidence principale pourrait devenir trop risqué. Face à ces menaces, faut-il fuir, persister ou se battre ? Faut-il se tourner vers la location ? La vraie question est peut-être ailleurs : que signifiera encore demain « être propriétaire » ?
Lecture 13 minutes
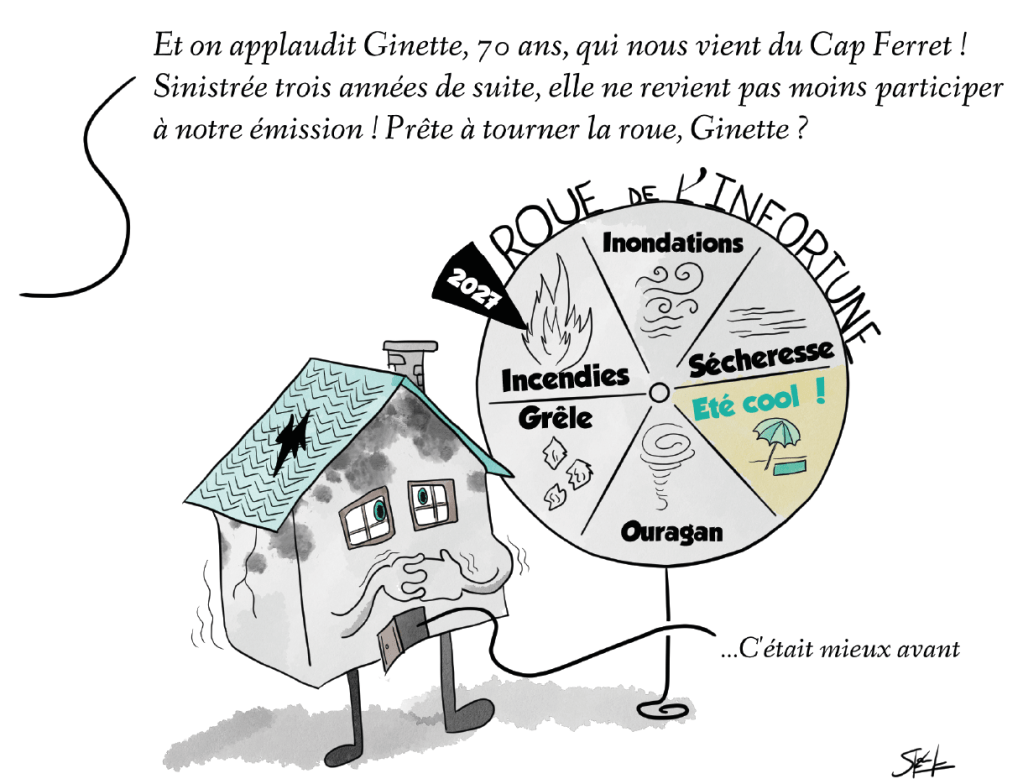
Imaginez au Cap Ferret, sous la pinède, une villa en bois où l’on déguste les huîtres, à deux pas du bassin d’Arcachon. Bercée par l’océan, elle a vu passer trois générations et s’est revendue chaque fois plus cher. Un jour, pourtant, quelqu’un signera son dernier acte de vente. Après lui, il n’y aura plus d’acquéreur, plus d’assureur, plus de valeur. Ce scénario n’a plus rien d’une fiction. La vraie question est de savoir où et quand il se produira d’abord.
Car en moins d’une décennie, le dérèglement climatique est devenu une réalité concrète pour le parc immobilier français. La tempête Alex, qui a dévasté la vallée de la Roya en 2020 en emportant routes, ponts, maisons et terrains, a ouvert une série noire. Le Nord et le Pas-de-Calais ont été inondés à répétition entre fin 2023 et janvier 2024. La dépression Kirk a frappé l’Hexagone en octobre 2024, et le cyclone Chido a ravagé Mayotte en décembre de la même année. En 2025, la grêle a touché deux tiers des communes et coûté 2,2 milliards d’euros aux assureurs. L’hiver suivant, la tempête Nils a causé environ 250 000 sinistres, pour un coût proche d’un milliard d’euros.
Plus discret, plus sournois, le retrait-gonflement des argiles mine les fondations de millions de logements. Depuis le 1er juillet 2026, 12,1 millions de maisons individuelles sont classées exposées, soit près de 61,5 % du parc français, visualisable sur cette carte officielle. L’alternance de sécheresses et de pluies fait travailler les sols, au point de rendre certaines maisons inhabitables et de mettre à mal routes et réseaux. Avec la sécheresse record de l’été 2026, attendez-vous à des dégâts considérables pendant l’automne et l’hiver 2026-2027, les saisons où les sols regonflent sous l’action des pluies.
Puis vient le feu. En 2022, des mégafeux ont parcouru près de 30 000 hectares dans la forêt des Landes de Gascogne, dont plus de 3 000 hectares autour de Saumos, et forcé 50 000 personnes à évacuer. Quatre ans plus tard, le même massif s’est embrasé. Un incendie parti de Saumos le 22 juillet 2026, a filé à travers une pinède dense vers Lège-Cap-Ferret, menaçant de piéger toute la presqu’île jusqu’au cap. Avec des flammes de plusieurs dizaines de mètres et formant même un pyrocumulonimbus, phénomène météo rarement observé dans l’hexagone auparavant, cet incendie a forcé l’évacuation par la route et par bateau de 220 000 personnes, ravagé 42 000 hectares et endommagé 240 maisons.
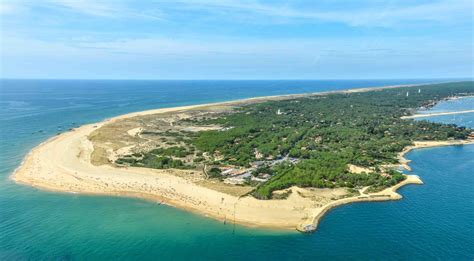
Le Cap Ferret, langue de sable au cadre naturel unique et au foncier limité, proche de la riche métropole de Bordeaux, est l’un des marchés immobiliers les plus convoités de France, mais il cumule désormais les menaces. Il y a la forêt, qui brûle de plus en plus souvent. Il y a l’océan, qui grignote le trait de côte atlantique. À quelques dizaines de kilomètres au nord, l’immeuble Le Signal de Soulac-sur-Mer en est le symbole : évacué en 2014 face à l’avancée de la mer, il a été démoli en 2023. Il y a enfin une seule route d’accès, qui à chaque évacuation se transforme en goulet d’étranglement.
La valeur marchande d’un bien immobilier repose sur une croyance simple : quelqu’un voudra l’acheter demain. Cette croyance tient tant que le risque reste abstrait. Elle se fragilise quand les coûts des assurances s’envolent, quand les banques hésitent à prêter et quand le vécu personnel montre que les catastrophes vues à la télé n’arrivent pas qu’aux autres. Il n’est pas nécessaire que la presqu’île devienne physiquement inhabitable, il suffit qu’elle devienne invendable. Le jour où l’on ne trouvera plus d’acquéreur au prix attendu, puis plus d’acquéreur du tout, la chaîne marchande se rompra. Quelque part, fatalement, une personne aura payé le prix fort pour un bien que personne ne lui reprendra : la dernière maison achetée au Cap Ferret.
Les chiffres confirment cette trajectoire. Les sinistres climatiques ont coûté 5,2 milliards d’euros en 2025, contre 1,6 milliard par an en moyenne dans les années 1980. Sur 2020-2023, les coûts réels ont même dépassé de 18 % les projections que les assureurs avaient faites pour 2050. Le futur que l’on croyait lointain est déjà là. A court terme, l’habitabilité restera une notion subjective, car elle dépend d’un risque perçu : moustiques, confort thermique en canicule, peur des incendies ou des inondations, sont divers facteurs composant pour chacun un désagrément, un risque, voire une menace. Mais à long terme, avec l’intensification du dérèglement climatique, ces facteurs se rejoindront pour toucher tous les individus.
Pour les propriétaires, les investisseurs et les collectivités, une question s’impose donc. Comment construire, rénover et habiter autrement, pour que nos logements restent vivables, assurables et revendables ? Et comment éviter d’être, sans le savoir, le dernier acheteur de la chaîne ?
Fuir, se figer ou combattre : trois réponses face au risque climatique
Face à une menace, l’organisme dispose de trois réflexes : fuir, se figer ou combattre. Appliquée à la propriété immobilière, cette grille bien connue en psychologie et neurosciences éclaire nos réactions collectives.
Fuir un territoire exposé, réponse radicale, semble simple à mettre en œuvre. C’est en réalité un privilège. Pour partir, il faut pouvoir revendre son bien à un prix permettant de racheter ailleurs. On peut certes viser des départements français à l’immobilier peu cher – Lozère, Indre, Creuse – mais encore faut-il avoir un emploi ou revenu transposable, et accepter de rompre avec un réseau familial et social. Les premiers à partir, qui vendent tant que le marché tient encore, s’appuient donc sur leur capital financier, culturel et social pour se réimplanter. Les autres restent, captifs d’un patrimoine qui se déprécie. À l’échelle individuelle, la fuite se joue en quelques années, voire en un été. Collectivement, la fuite prend la forme du « recul stratégique » : l’État ou les communes rachètent les biens menacés, puis les démolissent, comme l’immeuble Le Signal, à Soulac. Le coût est considérable et s’apprécie sur des décennies : il faut identifier les zones, indemniser, reloger, renaturer.
Reconstruire à l’identique
est une forme d’immobilisme
Se figer est une réaction répandue, et la plus compréhensible. Elle prend deux formes. La première est attendre. On sait le risque réel, mais on espère qu’il frappera ailleurs, ou plus tard. Ce déni devient quasi nécessaire à la santé mentale quand les moyens de partir font défaut et quand la maison représente l’essentiel d’un patrimoine. La seconde, reconstruire à l’identique, est plus subtile. Elle raisonne en cycles courts, d’un sinistre à l’autre. Ce menuisier du village du Porge, près du Cap Ferret, qui a perdu maison et atelier dans les incendies de l’été 2026, déclare « Je n’ai plus rien, mais je vais tout rebâtir […], c’est une bataille […] que l’on gagnera avec ma famille et mes amis ». Pour éviter que l’histoire se répète, il faut une reconstruction résiliente, certes plus coûteuse mais qui améliore et adapte le bâti dans sa conception, ses matériaux ou ses abords. C’est par exemple l’idée, avancée par la préfète de Gironde, de maisons entourées de parcelles cultivées. Or, les indemnités des catastrophes naturelles, sous leur forme actuelle, favorisent en pratique la reconstruction à l’identique puisque leur montant, plafonné à la valeur du bâtiment détruit, ne finance pas le surcoût d’adaptation du bâtiment – ou en laisse toute la charge à l’individu. Les attaches affectives, la valeur symbolique du lieu et la pression économique locale, notamment touristique, font le reste. Cette volonté de revenir comme avant et au plus vite est une forme d’immobilisme, un refus d’accepter que les règles d’hier ne sont plus celles de demain, ni même d’aujourd’hui. Son prix caché : chaque reconstruction à l’identique expose au prochain sinistre, toujours plus coûteux.
Combattre, ce n’est pas nier le risque, c’est le regarder en face pour en réduire l’impact. Les leviers sont nombreux : renforcer les fondations sur sols argileux, surélever les planchers en zone inondable, débroussailler et créer des coupures de combustible autour des habitations, choisir des matériaux résistants au feu et à la grêle, désimperméabiliser les sols, revoir les plans d’urbanisme. C’est dire « je reste, et je me prépare », en acceptant la nouvelle donne climatique : une stratégie qui concerne les propriétaires voulant préserver la valeur de leur bien, et s’impose aux collectivités soucieuses de maintenir leurs habitants et activités, garants de vitalité locale. Cette stratégie a un coût élevé, souvent hors de portée des ménages modestes sans aides publiques. Elle s’inscrit surtout dans le temps long, avec l’ambitieux défi d’adapter un territoire à l’échelle de la décennie, quand le renouvellement usuel du parc immobilier se fait plutôt sur 50 ou 100 ans.
Ces trois réponses ne s’excluent pas. Un même territoire peut organiser le départ des zones les plus exposées, adapter celles qui peuvent l’être et, faute de mieux, laisser certains habitants dans l’attente. Le danger réside moins dans l’un de ces réflexes que dans l’absence de choix conscient et ancré dans la réalité du terrain. Mais l’immobilisme est ce qui risque de fabriquer, un jour, le dernier acheteur.
De l’individu à l’Europe : construire l’adaptation sur le temps long
L’adaptation de l’habitat ne se décrète pas au moment de la crise. Elle se prépare sur des décennies, et chaque échelle y joue un rôle différent.
L’individu fait ses choix d’achat ou non en zone exposée, choix de rénovation et de matériaux, en pensant à l’échelle de trente ans plutôt que de la prochaine saison. La famille porte un horizon plus long : transmettre une maison, c’est transmettre un risque, mais c’est aussi anticiper les travaux qui le réduisent, en mobilisant un capital construit et utilisé sur plusieurs générations.
La commune dessine le territoire de demain. Son plan local d’urbanisme peut geler la construction dans les zones exposées, imposer des formes de bâti plus résilientes, ou préparer la relocalisation de quartiers entiers face par exemple au recul du trait de côte, ou à l’intensification de l’activité des torrents. De plus elle gère la crise, avec son plan communal de sauvegarde dont j’ai parlé dans mon émission radio d’avril 2024 sur les aléas climatiques. Le département adapte progressivement ses routes, ses ouvrages et ses bâtiments publics comme les collèges, tout en finançant une large part des services d’incendie et de secours, qu’il peut réorganiser selon les expériences récentes. La région fixe le cap de l’aménagement à vingt ou trente ans dans son schéma régional et oriente une partie des fonds européens vers la prévention.
L’État fixe la trajectoire nationale. Son plan d’adaptation demande désormais de se préparer à un réchauffement de 4 °C d’ici 2100 en France métropolitaine. Il fait évoluer les normes : depuis le 1er juillet 2026, la nouvelle carte d’exposition aux argiles élargit les zones où des règles de construction renforcées s’appliquent. Il expérimente aussi la prévention, à travers un Fonds Argile dédié aux travaux préventifs de maisons menacées par la sécheresse, déployé déjà dans onze départements pilotes. Il pilote enfin la sécurité civile, avec des moyens d’action comme les canadairs, dont l’insuffisance a été tant débattue à l’été 2026.
D’où le rôle croissant de l’Union européenne. Dans l’immédiat des crises, elle mutualise par exemple avions et d’hélicoptères bombardiers d’eau via sa réserve rescEU, comme ces quatre appareils venus de Chypre et de Suède pour épauler les pompiers autour de Perpignan, en juillet 2026. Dans le temps long, elle est dotée d’une stratégie d’adaptation incitant à reconstruire mieux plutôt qu’à l’identique. Elle conditionne ainsi de plus en plus ses financements à la prévention. Le vrai défi est là : faire passer l’argent public de la réparation des dégâts à leur anticipation.
Tous locataires ?
On pourrait croire les locataires plus à l’abri. Une inondation, un incendie ou une tempête font certes perdre des meubles, des effets personnels, parfois un toit pour plusieurs mois. Mais l’essentiel du risque – dégradation du bâti, perte de valeur du terrain, charge des réparations, hausse des primes d’assurance – pèse en première ligne sur les propriétaires. Un réflexe de protection serait donc de rester locataire, laissant « aux autres » le risque inhérent à la propriété. Or, pour qu’il reste des logements à louer, il faut qu’il reste des propriétaires, dotés d’un capital suffisant, qui construisent, gèrent et entretiennent les habitations. Leur engagement est la condition même d’existence de l’offre locative.
Les locataires sont eux aussi sérieusement concernés
par le dérèglement climatique
Si les sinistres s’intensifient et que de moins en moins de particuliers acceptent de porter ce risque, l’offre se contractera dans les zones exposées. Les loyers répercuteront la hausse des assurances et des travaux, et les locataires paieront indirectement la facture climatique, soit par un coût du logement plus cher, soit par l’impossibilité de se loger, comme cela existe déjà dans certains territoires : notamment zones touristiques, ou zones de montagne comme là où j’habite. Les locataires sont donc sérieusement concernés par le dérèglement climatique, bien qu’indirectement.
Faute de personnes physiques propriétaires, même en copropriété, il faudra alors que des personnes morales prennent le relais : collectivités, bailleurs sociaux, associations ou organismes spécialisés, aux reins financiers solides, et capables de mutualiser le risque sur le long terme. La question du dernier acheteur subsisterait, mais avec une acuité moindre puisqu’une même entité détiendrait un plus grand nombre d’habitations réparties en plusieurs lieux.
Repenser la propriété immobilière
Ce qui précède conduit à une question rarement posée : notre modèle de propriété est-il encore adapté au monde qui vient ?
Foncier et bâti seront exposés à des aléas toujours plus fréquents et plus intenses : sols argileux qui travaillent, crues, submersions, incendies, grêle. La propriété individuelle fait reposer ce risque sur une ou quelques personnes. Pendant des siècles, le ménage ou la famille cherchait à constituer son capital à travers une maison, placement sûr par excellence et garant d’une retraite paisible. Or, ce capital pourrait devenir un fardeau : un bien qu’il faut réparer encore et encore, qui perd de sa valeur, et que l’on ne parvient plus à vendre, voire pire, un bien qui disparaît. Des habitants des Alpes Maritimes en ont fait l’expérience traumatisante avec la tempête Alex en 2020, quand les rivières en crue ont dévoré non seulement les maisons mais aussi les terrains sur lesquels elles reposaient. C’est beaucoup de responsabilité pour un seul ménage. Un tel risque devra être mutualisé.
Présent dès l’Antiquité et florissant dans le commerce maritime à partir du 13è siècle, le système des assurances a précisément pour objet une telle mutualisation, or il atteint aujourd’hui ses limites. Selon le stress test climatique mené par l’autorité de contrôle des assurances, la sinistralité en France pourrait plus que doubler entre 2022 et 2050 dans le scénario le plus défavorable. Les primes d’assurance habitation pourraient être multipliées par 2 à 3 sur la même période. Les assureurs eux-mêmes reconnaissent un risque d’inassurabilité, très inégal d’un territoire à l’autre. Certaines zones pourraient ainsi ne plus trouver d’assureur, ou seulement à des tarifs prohibitifs sélectionnant les propriétaires riches. Donc l’assurance ne suffira pas.
Une première piste existe déjà : séparer la propriété du sol de celle des murs. C’est le principe des Organismes de Foncier Solidaire (OFS), créés par la loi ALUR en 2014. L’organisme reste propriétaire du terrain, tandis que les occupants achètent le logement à prix réduit, via un bail réel solidaire de longue durée. Conçu pour rendre l’accession à la propriété abordable, ce mécanisme pourrait se mettre au service de l’adaptation climatique : le foncier, propriété collective, porterait le risque à l’échelle d’un territoire, tandis que le bâti resterait individuel. La collectivité pourrait alors décider où il faut rester, renforcer ou partir, sans dépendre de centaines ou milliers de décisions privées.
On pourrait aller plus loin et mutualiser aussi le bâti. Il ne resterait alors que des occupants, louant à des organismes propriétaires chargés de construire, entretenir, adapter, voire démolir quand il le faut. Le risque serait porté par ces structures capables de l’absorber sur le temps long, et moins sensibles à la catastrophe localisée. Le revers est connu : la gestion de grands parcs immobiliers est lente, souvent bureaucratique, et éloigne les habitants des décisions qui concernent leur logement. En parallèle, il faudrait sans doute réinventer un mécanisme d’épargne permettant à l’occupant de constituer l’équivalent du capital mis traditionnellement dans la résidence principale. En pratique, ce nouveau système pourrait par exemple garantir la jouissance d’un logement sans loyer au bout d’un certain nombre d’années de cotisations, ce qui le rapprocherait du système des retraites par répartition.
Entre ces deux extrêmes, une certitude : la propriété telle que nous la connaissons a été pensée pour un climat stable. Ce climat-là n’existe plus.
Repenser la valeur du bâti
Une deuxième piste consiste tout bonnement à concevoir un bâti de moindre valeur, en construisant plus simple avec des matériaux moins onéreux. Difficile à entendre pour nos imaginaires de civilisation industrielle, où l’individu affirme sa richesse par l’ampleur de son habitation, cette solution pourrait néanmoins s’imposer à nous tôt ou tard. C’est celle adoptée depuis des millénaires par les sociétés vivant à proximité de volcans.
Dans beaucoup de ces régions, les maisons sont modestes, construites de matériaux locaux et souvent par les habitants eux-mêmes. Perdre sa maison reste douloureux, mais la reconstruire coûte peu au regard de la valeur de la terre – qui plus est souvent fertilisée par les apports volcaniques. Après l’éruption, on rebâtit sur des sols parfois encore tièdes, comme au volcan Merapi à Java en 2010, comme au Pico do Fogo à Cap-Vert en 2014-2015, comme au Nyiragongo à Goma en République Démocratique du Congo en 2021. Ces sociétés ont, de fait, dissocié la valeur du foncier de celle du bâti. L’essentiel du capital n’est pas les murs, mais le sol, dont la propriété peut se transmettre de génération en génération, et peinerait à se transposer ailleurs. La terre est durable, la maison est temporaire.
C’est exactement l’inverse du modèle immobilier français, où le bâti concentre une valeur considérable, financée par le crédit et protégée par l’assurance. Si le retour perpétuel fonctionne au pied d’un volcan, il risque de fonctionner beaucoup moins bien avec les villas du Cap Ferret où, tôt ou tard, le dernier sinistre aura eu raison de l’opiniâtreté humaine.
L’habitat léger constitue une voie à étudier sérieusement, notamment dans les zones les plus exposées. Yourtes, cabanes, tiny houses, camions aménagés, par leur bas coût relatif et la facilité de leur (re)déploiement, combinent un confort décent et une faible exposition pécuniaire aux aléas climatiques. Ils rendent possible d’habiter une zone à risque, ou de réhabiter rapidement une zone sinistrée, sans recréer les conditions d’un futur fiasco financier. Faisant l’objet tour à tour d’enthousiasme ou de résistance, l’habitat léger progresse dans son rapport au cadre légal et sera sans doute à intégrer dans une adaptation de long terme de l’habitat.
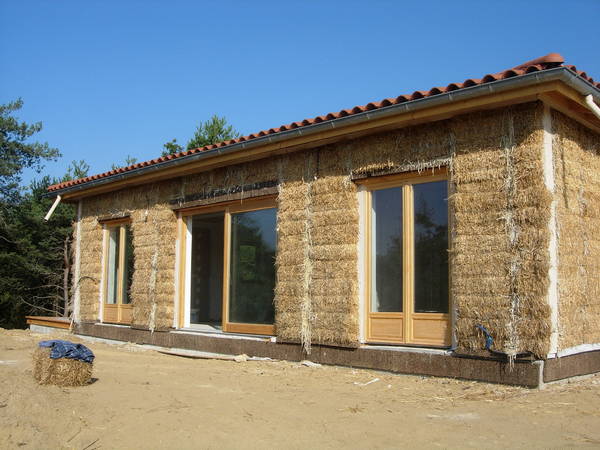
Une piste intermédiaire, la construction de maisons plus traditionnelles, mais en matériaux biosourcés. Je pense moins au bois qu’à la paille, donc j’ai parlé dans mon émission radio d’octobre 2023. Construire des murs porteurs avec des bottes de paille, puis une toiture bois isolée en paille, a fait ses preuves et combine de nombreux avantages : matériaux renouvelables, filière locale, confort thermique et acoustique, simplicité de mise en œuvre (la paille est directement support d’enduit, ce qui réduit les coûts des murs), le tout pour un coût maîtrisé, bien inférieur à celui d’une maison classique en béton brique et parpaing. En région PACA, la ressource paille disponible suffirait à couvrir l’ensemble des besoin de constructions neuves de ce territoire.
Conclusion : psychologie et organisation avant tout
On le voit dans ce cas du bâti, je le répète comme dans plusieurs de mes articles : les solutions face aux défis environnementaux seront humaines, avant d’être technologiques. C’est en repensant notre rapport au monde, aux ressources, au travail, à nos semblables, puis en transposant ce nouveau regard en nouvelles organisations politiques et sociales, que nous trouverons les voies pour continuer à habiter en dépit des dérèglements à l’œuvre.
L’adaptation technologique ne sera que secondairement déployée, pour faciliter ces changements issus de notre psychologie.
La lecture vous a plu ? Recevez les nouveaux articles par courriel :


